ایف بی آر سوشل میڈیا کی آمدن پر ٹیکس کیسے لگائے گا؟
پاکستان میں سوشل میڈیا سے لاکھوں روپے کمانے والے کانٹینٹ کریئیٹرز کے لیے اب صرف ویوز اور آمدن اہم نہیں رہے، بلکہ یہ سوال بھی اہم ہوگیا ہے کہ حکومت ان کی قابلِ ٹیکس آمدن کا تعین کس بنیاد پر کرے گی۔ نئے قواعد کے تحت حکومت نے ڈیجیٹل مواد سے حاصل ہونے والی آمدن کو باقاعدہ ٹیکس نظام میں لانے کی کوشش کی ہے، لیکن ویوز، اصل آمدن، اخراجات اور بیرونِ ملک پلیٹ فارمز سے ہونے والی ادائیگیوں کو ایک ہی نظام میں شامل کرنے سے ایسے سوالات پیدا ہوگئے ہیں جن کے جواب ابھی بہت سے کریئیٹرز تلاش کر رہے ہیں۔
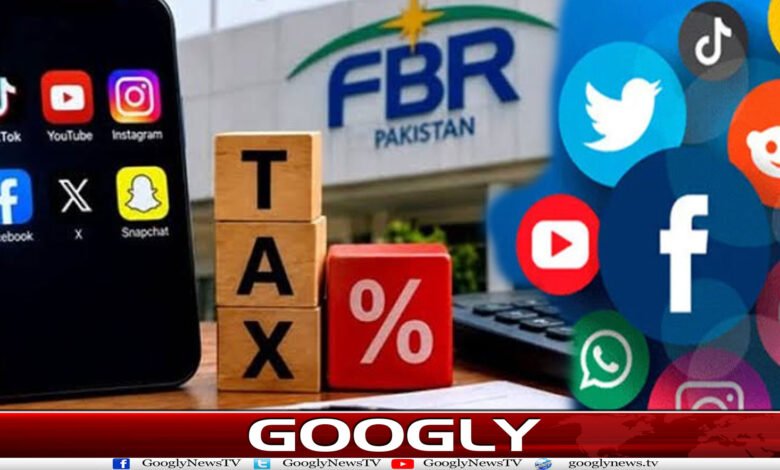
حکومت نے مالی سال 2026-27 میں سوشل میڈیا پلیٹ فارمز سے حاصل ہونے والی آمدن پر 5 فیصد ودہولڈنگ ٹیکس متعارف کرایا ہے۔ ایف بی آر کے مطابق یوٹیوب، فیس بک، انسٹاگرام اور ٹک ٹاک جیسے پلیٹ فارمز سے ڈیجیٹل مواد بنانے والوں اور سوشل میڈیا انفلوئنسرز کو ملنے والی رقوم پر بینکنگ اور مالیاتی ادارے ٹیکس کی کٹوتی کریں گے۔
لیکن معاملہ صرف 5 فیصد ٹیکس کٹوتی تک محدود نہیں۔ ایف بی آر کے نئے خصوصی طریقہ کار کے مطابق سوشل میڈیا سے حاصل ہونے والی آمدن کا حساب لگاتے وقت اصل میں موصول ہونے والی رقم اور مقررہ شرح کے تحت ویوز کی بنیاد پر حاصل ہونے والی رقم، دونوں میں سے جو زیادہ ہو اسے مجموعی معاوضہ تصور کیا جاسکتا ہے۔ اس رقم میں سے حقیقی اخراجات کی کٹوتی کی اجازت ہے، لیکن یہ کٹوتی مجموعی آمدن کے زیادہ سے زیادہ 30 فیصد تک محدود رکھی گئی ہے۔
یہی وہ نکتہ ہے جس نے کانٹینٹ کریئیٹرز کے لیے سب سے زیادہ سوالات پیدا کیے ہیں۔ مثال کے طور پر اگر کسی ویڈیو سے حقیقی آمدن نسبتاً کم حاصل ہوئی، لیکن مقررہ شرح اور ویوز کی بنیاد پر حساب زیادہ بنتا ہے تو نئے طریقہ کار میں زیادہ رقم قابلِ ٹیکس آمدن کے تعین کے لیے زیرِ غور آسکتی ہے۔ یوں صرف بینک اکاؤنٹ میں آنے والی اصل رقم دیکھنے کے بجائے ویوز بھی ٹیکس کے حساب کا حصہ بن سکتے ہیں۔
ایف بی آر کے قواعد میں فی ہزار ویوز کے لیے 195 روپے کی شرح مقرر کیے جانے کا ذکر بھی موجود ہے۔ تاہم یہ شرح مستقبل میں تبدیل کی جاسکتی ہے۔ اس طریقہ کار کا مقصد بظاہر یہ ہے کہ ایسی صورت میں بھی کم از کم آمدن کا تخمینہ لگایا جاسکے جہاں کسی کریئیٹر کی رپورٹ کردہ آمدن اور اس کے مواد کی رسائی میں نمایاں فرق ہو۔
یہاں ایک اہم پیچیدگی یوٹیوب اور دیگر پلیٹ فارمز کے ویوز کے نظام سے متعلق ہے۔ کسی ویڈیو پر ظاہر ہونے والے مجموعی ویوز لازماً اس آمدن کے برابر نہیں ہوتے جو کریئیٹر کو حاصل ہوتی ہے۔ مختلف پلیٹ فارمز پر اشتہارات، ناظرین کے ممالک، مواد کی نوعیت، اشتہاری طلب اور ناظرین کے ویڈیو دیکھنے کے دورانیے سمیت کئی عوامل آمدن پر اثرانداز ہوتے ہیں۔ اس لیے ویوز کو براہِ راست آمدن کا متبادل بنانا کریئیٹرز کے لیے تشویش کا باعث بن سکتا ہے۔
دوسرا بڑا سوال اخراجات کا ہے۔ سوشل میڈیا مواد تیار کرنے والے افراد کے اخراجات میں کیمرے، کمپیوٹر، روشنی، آواز، اسٹوڈیو، عملے کی تنخواہیں، سفر، تحقیق، تدوین اور دیگر پیشہ ورانہ اخراجات شامل ہوسکتے ہیں۔ نئے طریقہ کار میں اگرچہ اخراجات کی کٹوتی کی اجازت دی گئی ہے، لیکن اسے مجموعی آمدن کے 30 فیصد تک محدود رکھا گیا ہے۔
اس حد پر یہ سوال پیدا ہوتا ہے کہ کیا ہر قسم کے ڈیجیٹل کریئیٹر کے اخراجات ایک جیسے ہوتے ہیں؟ ایک شخص جو گھر سے موبائل فون کے ذریعے مواد بناتا ہے، اس کے اخراجات ایک بڑے نیوز چینل، ویڈیو پروڈکشن کمپنی یا روزانہ مواد تیار کرنے والے پیشہ ور کریئیٹر سے بالکل مختلف ہوسکتے ہیں۔ چنانچہ ایک مقررہ اخراجاتی حد ہر قسم کے ڈیجیٹل کاروبار کے لیے یکساں طور پر موزوں ہے یا نہیں، یہ آنے والے عرصے میں اہم بحث بن سکتی ہے۔
نئے نظام کا ایک اور حساس پہلو بیرونِ ملک موجود کریئیٹرز اور پاکستانی صارفین سے ہونے والی آمدن ہے۔ ایف بی آر کے قواعد میں پاکستان میں صارفین کے ساتھ ڈیجیٹل تعامل سے حاصل ہونے والی آمدن کے لیے خصوصی طریقہ کار وضع کیا گیا ہے۔ اس کا مطلب یہ ہے کہ صرف یہ دیکھنا کافی نہیں ہوگا کہ کریئیٹر کہاں رہتا ہے یا ادائیگی کس ملک سے آ رہی ہے، بلکہ یہ بھی اہم ہوسکتا ہے کہ اس کے مواد سے متعلق آمدن میں پاکستانی صارفین کا کیا کردار ہے۔
یہاں اصل عملی چیلنج معلومات تک رسائی کا ہے۔ اگر ایک کریئیٹر بیرونِ ملک مقیم ہے، پلیٹ فارم بھی بیرونِ ملک قائم ہے اور ادائیگی بھی بیرونِ ملک سے آتی ہے تو پاکستانی حکام کو یہ تعین کرنے کے لیے قابلِ اعتماد معلومات درکار ہوں گی کہ پاکستانی صارفین سے متعلق آمدن کتنی ہے۔ اس کے لیے پلیٹ فارمز سے ڈیٹا کا حصول اور بین الاقوامی معلوماتی تعاون اہم ہوسکتا ہے۔
ایف بی آر نے اس مقصد کے لیے سوشل میڈیا سے آمدن کمانے والے افراد کے لیے خصوصی قواعد متعارف کرائے ہیں اور اپنی موجودہ قواعد کی فہرست میں 2026 میں اس حوالے سے نئے خصوصی طریقہ کار بھی شامل کیے ہیں۔
حکومت کے نقطۂ نظر سے یہ اقدام ڈیجیٹل معیشت کو ٹیکس نیٹ میں لانے کی کوشش ہے۔ دنیا بھر میں روایتی کاروبار کے ساتھ ساتھ ڈیجیٹل کاروبار اور آن لائن آمدن میں اضافہ ہورہا ہے، اس لیے ٹیکس نظام کے لیے یہ ضروری سمجھا جارہا ہے کہ آمدن کے نئے ذرائع کو بھی دستاویزی معیشت کا حصہ بنایا جائے۔ پاکستان میں بھی مالی سال 2026-27 کے ٹیکس اقدامات میں سوشل میڈیا پلیٹ فارمز سے حاصل ہونے والی آمدن کو باقاعدہ طور پر شامل کیا گیا ہے۔
تاہم اس نظام کی کامیابی کا انحصار صرف قانون بنانے پر نہیں بلکہ اس کے عملی نفاذ پر ہوگا۔ اگر ایف بی آر کو پلیٹ فارمز سے قابلِ اعتماد ڈیٹا نہ مل سکے، ویوز اور حقیقی آمدن کے درمیان فرق کا درست حساب نہ ہوسکے یا اخراجات کے تعین کا طریقہ واضح نہ ہو تو نئے نظام پر عمل درآمد مشکل ہوسکتا ہے۔
دوسری طرف کریئیٹرز کے لیے بھی اب اپنے مالی معاملات کو زیادہ منظم کرنا ضروری ہوگا۔ پلیٹ فارمز سے حاصل ہونے والی ادائیگیوں کا ریکارڈ، کاروباری اخراجات، بینکنگ دستاویزات اور ٹیکس گوشواروں میں آمدن کی درست تفصیل مستقبل میں زیادہ اہم ہوجائے گی۔ کیونکہ نئے نظام میں صرف یہ کہنا کافی نہیں ہوگا کہ آمدن اتنی موصول ہوئی تھی؛ ٹیکس حکام ویوز اور مقررہ طریقہ کار کے مطابق آمدن کا تقابلی حساب بھی دیکھ سکتے ہیں۔
یوں پاکستان میں سوشل میڈیا ٹیکس کا معاملہ صرف ایک نئی ٹیکس شرح کا نفاذ نہیں بلکہ ڈیجیٹل معیشت کو باقاعدہ ٹیکس نظام میں شامل کرنے کی ایک بڑی کوشش ہے۔ اصل امتحان اب یہ ہے کہ حکومت ایسا نظام کس حد تک شفاف اور قابلِ عمل بناتی ہے جس میں ریاست کو مناسب ٹیکس حاصل ہو، جبکہ حقیقی آمدن سے کہیں زیادہ فرضی یا تخمینی آمدن پر غیرضروری بوجھ نہ پڑے۔
سوشل میڈیا کی دنیا میں ویوز تیزی سے بڑھ سکتے ہیں، لیکن ہر ویو آمدن نہیں بنتا۔ یہی فرق نئے ٹیکس نظام کا سب سے اہم اور حساس پہلو ہے۔ اگر حکومت ویوز، حقیقی آمدن، اخراجات اور پلیٹ فارمز سے حاصل ہونے والے ڈیٹا کے درمیان ایک واضح اور منصفانہ طریقہ کار قائم کرنے میں کامیاب ہوجاتی ہے تو ڈیجیٹل معیشت کو ٹیکس نیٹ میں لانا ممکن ہوگا، ورنہ پیچیدہ قواعد خود ان کریئیٹرز کے لیے سب سے بڑا مسئلہ بن سکتے ہیں جنہیں حکومت دستاویزی معیشت کا حصہ بنانا چاہتی ہے۔